iT邦幫忙

2026 iThome 鐵人賽

DAY 2
0
Build on Google AI

基本面與技術面組合投資模型建置系列 第 2

基本面與技術面組合投資模型建置第二天

  • 分享至 

  • xImage
  •  

第二天, 2026/09/16
我今天剛剛準備學習Google AI的工具,想要開始使用這些工具幫助我發展架構, 工作流程跟撰寫程式。我發覺真的是一場大挑戰。
因為我想寫一套非常嚴謹且高度結構化的量化基本面(Fundamental)投資框架。將這套框架落實在 Google AI 生態系(Vertex AI / Gemini API / Google Cloud Platform) 上,並以 AI Agent(智慧代理)架構 實作,可以大幅提升資料蒐集、情境推演、訊號整合與風險控管的自動化程度與一致性。
以下是四個流程階段:
一、 系統架構:多代理人協作體系(Multi-Agent System)
為了避免單一模型認知過載與幻覺,建議採用 Google Vertex AI Agent Builder / LangGraph on GCP 建構專屬的「投資決策 Agent 群」,各司其職:
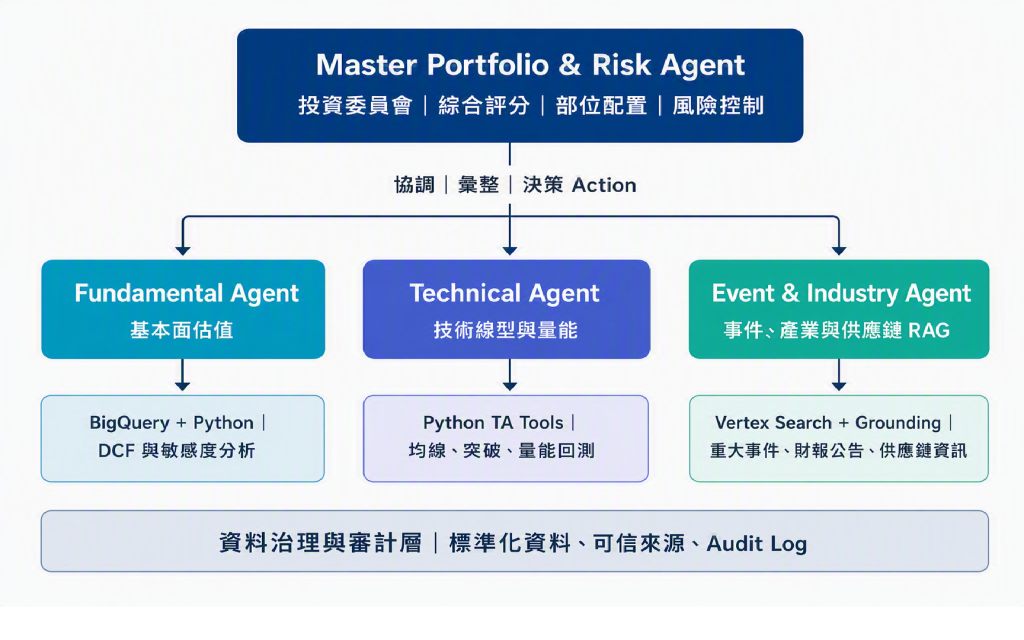
https://ithelp.ithome.com.tw/upload/images/20260916/201842918didp23qDS.png
二、 各模組 Agent 設計與 Google AI 工具對接

  1. Fundamental Agent(基本面估值代理)
    • 任務目標:
    o 解析近 3 年三表數據(營收成長率、毛利率、營業利益率、負債比、存貨週轉、自由現金流 FCF)。
    o 拆解產品、客戶集中度與營運情境(基準、樂觀、保守)。
    o 執行 5 年每股 FCF 折現模型(DCF)與參數敏感度分析。
    • Google AI / 雲端工具結合:
    o Structured Outputs / JSON Mode:設定 Gemini 1.5 Pro 強制輸出標準化 JSON(包含營收成長率假設、WACC、終值成長率)。
    o Code Execution(代碼執行環境):利用 Gemini 內建的 Python Code Execution 或 GCP Cloud Run / Cloud Functions 工具,將 DCF 數學公式交給 Python 程式庫計算(而非讓 LLM 自己做心算加減乘除),確保估值區間精準無誤。
    o BigQuery:存放標準化財務特徵庫,供模型快速橫向比較跨公司指標。
  2. Event & Industry Agent(產業、供應鏈與事件代理)
    • 任務目標:
    o 梳理供需結構、滲透率、競爭態勢與替代風險。
    o 追蹤原料、代工、通路集中度。
    o 建立近 2 年重大事件日誌(公告日、發生日、可信來源、市場反應)。
    • Google AI / 雲端工具結合:
    o Google Search Grounding(搜尋接地技術):直接掛載 Google Search 工具,即時擷取可信度高的官方公告、法說會紀要與財經新聞,並要求附帶引用來源與時間戳。
    o Vertex AI Search(企業級 RAG):將公司近幾季的 10-K/10-Q、法說會簡報(PDF)向量化存入 Vector Search,讓 Agent 能精確檢索產品量價變化與客戶集中度細節。
    o 長上下文窗口(Long-Context Window):運用 Gemini 1.5 系列的超長 Context(高達 100 萬~200 萬 tokens),直接一次餵入公司近 3 年所有季報與逐字稿,進行全歷史脈絡交叉分析。
  3. Technical Agent(技術動能與訊號代理)
    • 任務目標:
    o 讀取近 2 年日 K 線資料,計算 20MA、50MA、200MA 及成交量均線。
    o 偵測突破整理區間、均線黃金交叉、帶量突破或破線轉弱訊號。
    • Google AI / 雲端工具結合:
    o Function Calling(函式呼叫):LLM 本身不適合直接畫線看盤,應建立客製化 Function(如 fetch_market_data、calculate_indicators、detect_chart_patterns),Agent 根據規則呼叫 Python pandas-ta 或 ta-lib,回傳純數值指標與訊號標籤。
    o 多模態(Multimodal)視覺輔助:可將自動繪製好的 K 線指標圖直接傳給 Gemini Vision,請模型輔助判讀型態(如頭肩頂、底底高、杯柄型態),作為數值指標的補充驗證。
  4. Master Portfolio & Risk Agent(主控決策與風控代理)
    • 任務目標:
    o 標準化各模組評分(財務品質、成長性、估值安全邊際、動能強度、事件風險)。
    o 依產業特性動態配置權重,輸出最終買賣決策、停損點與部位建議(Position Sizing)。
    o 檢查投資組合限制(單一標的上限、產業曝險上限、現金安全水位)。
    • Google AI / 雲端工具結合:
    o System Instructions 與 Few-Shot 提示工程:將嚴格的風控規則(如:基本面無安全邊際時禁止單憑技術面做多、破 200MA 強制減碼)寫入 System Prompt 作為不可逾越的「憲法邊界」。
    o 決策審計日誌(Audit Log):將每次決策原因、推論鏈(Chain of Thought)、預期情境與停損條件完整寫入 Firestore 或 Cloud Storage,供事後檢討與稽核。

三、 資料優化與回測驗證實作流程
要達到您所說的「對每一項數據優化,使預測與部位建置做出最有效貢獻」,落地上需經過嚴格的特徵工程與驗證:
[原始資料庫] ──> [資料標準化與特徵工程] ──> [歷史回測 (含交易成本/滑價)]


[持續學習/覆盤] <── [樣本外驗證 (OOS)] <── [走動向前最佳化 (Walk-Forward)]

  1. 數據標準化與特徵工程:
    o 將財務比率轉換為 Z-Score 或百分位數(Percentile),消除跨產業規模差異。
    o 將技術訊號進行離散化或動能打分(如 20MA 斜率、成交量放大倍數)。
  2. 回測嚴謹性控制:
    o 消除前視偏誤(Look-Ahead Bias):財報數據必須使用「公告發布日」而非「財報期末日」(例如 Q1 財報通常在 5/15 前公布,5/15 之前回測不能取得該數據)。
    o 消除存活偏誤(Survivorship Bias):回測標的池必須納入過去已下市、被併購或破產之公司。
    o 交易摩擦成本:每次模擬進出場均扣除交易手續費、證券交易稅及市場滑價(Slippage)。
  3. Walk-Forward 走動向前驗證:
    o 切分訓練集(最佳化評分權重)與樣本外(Out-of-Sample)測試集,定期滾動調整參數,避免對歷史過度配適(Overfitting)。

四、 階段性落地實施步驟(Roadmap)
• 階段一:原型建置(Prompting & Function Calling)
o 在 Google AI Studio 測試 Gemini 1.5 Pro 的 Function Calling 能力。
o 實作 DCF 計算器與技術指標計算的 Python API,讓單一 Agent 能夠呼叫工具完成個股綜合評分。
• 階段二:自動化工作流與 RAG 整合
o 在 GCP Vertex AI 上佈署資料管線(Cloud Functions / Cloud Run)。
o 串接 Vertex AI Search,建立上市櫃公司公告與產業報告的專屬知識庫。
• 階段三:歷史回測與決策追蹤系統
o 使用歷史數據回溯測試 Agent 在關鍵轉折點(如大跌段、財報暴雷期)的決策品質。
o 建立自動化追蹤儀表板(可使用 Looker Studio 串接 BigQuery),每日自動產出追蹤清單、評分變動與覆盤報告。
我要依照上面的架構, 以「價值、趨勢、風控」嚴密邏輯做基礎,轉化為具備可重複性、可自動化運算與客觀稽核的 AI Agent 投資分析系統。但我也預期在未來剩餘的28天中,可能要在撰寫程式中如果發現新的有用的參數時,我會測試修正加入我的模型。


上一篇
我想要用參加這次的鐵人賽打造一個有用的投資模型,並開發出之前沒有被注意到的參數
下一篇
28 天實施路線圖即工作流程與時程 (28-Day Implementation Roadmap)
系列文
基本面與技術面組合投資模型建置8
圖片
  熱門推薦
圖片
{{ item.channelVendor }} | {{ item.webinarstarted }} |
{{ formatDate(item.duration) }}
直播中

尚未有邦友留言

立即登入留言